VWAP 把一个时段里每根 K 线的典型价格按成交量加权,公式是「累计(典型价格 × 成交量)÷ 累计成交量」。哪一根的成交量大,它的价位在结果里占的分量就重,线也就偏向那几根。分子和分母都从时段的第一根 K 线加起,时段一结束,两个累计值作废,下一个时段的第一根重新从零累加,图上的线也就一段一段地另起。
在 TradingView 上,多长算一个时段由设置里的锚定周期(Anchor Period)决定,可以是一个交易时段、一周、一个月或者更长。这一项要比图表周期长,按交易时段锚定、图表却开在日线时,指标每一根都在重置。
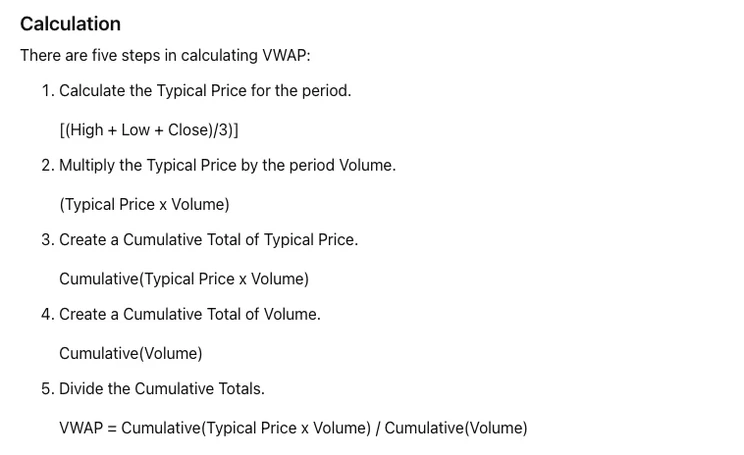
1. VWAP 的五步算法和三根 K 线的逐根结果
这一节的算法照 TradingView 帮助中心 VWAP 页(Volume Weighted Average Price)的 Calculation 一节写。VWAP 量的是按成交量加权的平均价格,分五步算。
- 算出这根 K 线的典型价格(Typical Price):
(最高价 + 最低价 + 收盘价) ÷ 3 - 典型价格乘以这根 K 线的成交量
- 把第 2 步的乘积逐根累加
- 把成交量逐根累加
- 两个累计值相除:
VWAP = 累计(典型价格 × 成交量) ÷ 累计成交量
前两步和 MFI 资金流量指标的前两步相同,都是典型价格乘成交量;分岔在后面,VWAP 拿乘积去累计。只看成交量本身的指标,本站另有一篇讲 OBV 能量潮。
下面是同一个时段开头的三根 5 分钟 K 线,成交量依次是 200、500、300:
| 第几根 | 最高 | 最低 | 收盘 | 成交量 | 典型价格 | 典型价格 × 成交量 | 累计乘积 | 累计成交量 | VWAP |
|---|---|---|---|---|---|---|---|---|---|
| 1 | 101 | 99 | 100 | 200 | 100 | 20,000 | 20,000 | 200 | 100.00 |
| 2 | 104 | 100 | 102 | 500 | 102 | 51,000 | 71,000 | 700 | 101.43 |
| 3 | 103 | 98 | 99 | 300 | 100 | 30,000 | 101,000 | 1,000 | 101.00 |
- 第 1 根:(101 + 99 + 100) ÷ 3 = 100,乘以 200 得 20,000。VWAP = 20,000 ÷ 200 = 100。
- 第 2 根:(104 + 100 + 102) ÷ 3 = 102,乘以 500 得 51,000。累计乘积 20,000 + 51,000 = 71,000,累计成交量 700,VWAP = 71,000 ÷ 700 ≈ 101.43。
- 第 3 根:(103 + 98 + 99) ÷ 3 = 100,乘以 300 得 30,000。累计乘积 101,000,累计成交量 1,000,VWAP = 101,000 ÷ 1,000 = 101。
三根的典型价格是 100、102、100,直接平均是 302 ÷ 3 ≈ 100.67。VWAP 落在 101,比它高,因为成交量最大的第 2 根(500)典型价格也最高,在加权里占了一半的分量。
第 1 根的 VWAP 等于它自己的典型价格:这时分子和分母里的成交量是同一个数,约掉了。
2. VWAP 为什么到下一个时段就清零?
因为它量的是「这一个时段」的成交均价。按 StockCharts 的 ChartSchool 教程《Volume-Weighted Average Price (VWAP)》,VWAP 等于当天各根 K 线的成交金额之和,除以当天的总成交量;计算只用单个交易日的日内数据,开盘时开始,收盘时结束,每次开盘重新起算。TradingView 帮助页的 Summary 一段写的是同一条:指标在开盘时开始计算,在收盘时停止计算。
清零与否,数字差得很远。接着上一节的三根,下一个时段的第一根最高 97、最低 95、收盘 96,成交量 100,典型价格是 96。
- 清零:累计乘积 96 × 100 = 9,600,累计成交量 100,VWAP = 96。
- 不清零:累计乘积 101,000 + 9,600 = 110,600,累计成交量 1,100,VWAP = 110,600 ÷ 1,100 ≈ 100.55。
价格已经在 96 附近成交,不清零的那条线还停在 100.55,累计成交量 1,100 里有 1,000 来自上一个时段。
开盘和收盘是这两页讲时段时用的边界。看的是 24 小时连续交易的品种时,时段从哪一根起头是图表平台定的,动手之前在自己用的平台上确认两处:一是这个品种在该平台的交易时段说明;二是把图切到分钟级,拿你认定的时段第一根来核对,它的 VWAP 应当等于它自己的典型价格。
3. 锚定周期要比图表周期长,日线图配交易时段每根都重置
TradingView 内置 VWAP 的锚定周期一栏有这些选项:Session(交易时段)、Week(周)、Month(月)、Quarter(季)、Year(年)、Decade(十年)、Century(世纪),以及按事件重置的 Earnings(财报)、Dividends(分红)、Splits(拆股)。选 Week 时,累计值从每周第一个交易日开始加。
选哪一档只有一条要求:每一段里要有好几根 K 线,指标才能正常工作。换成做法,就是锚定周期要比图表周期长出好几倍。一个 390 分钟的股票交易日,5 分钟图配 Session 是 390 ÷ 5 = 78 根。换了品种或图表周期,拿时段长度除以图表周期,得出的就是一段里的根数。
日线图配 Session 算下来是一根,这一栏的说明举的正是这种配法:没有用处,指标会在每一根 K 线上重置。重置以后线上还剩什么,代回公式就清楚:累计乘积除以累计成交量,成交量约掉,得到的是当根的典型价格。把第 1 节那三根当成三根日 K,这条线的三个点就是 100、102、100,成交量是 200 还是 20,000 都不影响它。加权这件事在这种配法下没有发生。
想在日线图上看一条带成交量加权的均价线,把锚定周期换成 Month、Quarter 这类比一天长得多的档位;想看的是当天的 VWAP,就把图表切回分钟或小时周期。
StockCharts 的规则更窄。它的 VWAP 只按单个交易日计算,可选的图表周期是 1、5、10、15、30、60 分钟,并说明由于计算方式的缘故,VWAP 对日线、周线、月线没有定义。这和上面那套锚定选项不是一回事,那边写的是 VWAP 可以用在任何时间范围上,日内的秒、分钟、小时之外,还列了周、月、年、十年、世纪。用哪一家的图,就按哪一家的规则来读。
4. 价格在 VWAP 上方、下方、来回穿越怎么读?
| 价格相对 VWAP | TradingView 帮助页 | StockCharts 教程 |
|---|---|---|
| 在上方成交 | 看涨趋势的特征 | 相对当天或那个时点偏高;日内价格在 VWAP 上方时大体上涨 |
| 在下方成交 | 看跌趋势的特征 | 相对当天或那个时点偏低;日内价格在 VWAP 下方时大体下跌 |
| 上方、下方都有成交 | 横盘市场的特征 | — |
中间一栏在原页里别处还有同向的表述:拿移动平均线作比的地方写,价格上涨时在指标线上方,下跌时在指标线下方;Summary 段写,价格在 VWAP 上方趋势向上、在下方趋势向下。表里的措辞是「特征」「大体」,描述的都是价格相对这个时段成交均价的位置。
第 1 节的第 3 根收在 99,VWAP 是 101,收盘价在线的下方 2 个点;第 2 根收在 102,VWAP 约 101.43,收盘价在线的上方。
右边一栏那份教程还交代了这条线的来历:它最初由机构投资者开发,用来在不扰动市场的前提下下大额订单,散户同样可以用。VWAP 是按成交量加权的价格水平,可以用来识别流动性点位,这对手里有大单的机构有帮助。
5. 越接近收盘 VWAP 滞后越大,带状线只表示离散范围
VWAP 是用过去的数据算出来的平均值,滞后是自带的。TradingView 帮助页的 Summary 段写到,在 1 分钟这样的短周期图上,一天里可以有几百根 K 线,越接近当天收盘,指标的滞后越大,凡是用过去数据计算平均值的指标都是这样。StockCharts 教程给了具体的数:一分钟图上的 IBM,到上午 11 点是 90 个数据点,到下午 1 点是 210 个,到收盘是 390 个,数据越多滞后越大,滞后随着这一天往后走而增加。
拿同一根 K 线放在时段的不同位置,能看到滞后是怎么变大的。这一根典型价格 110、成交量 100,乘积 11,000。
- 接在第 1 根后面:(20,000 + 11,000) ÷ (200 + 100) ≈ 103.33,VWAP 从 100 抬了 3.33。
- 接在第 3 根后面:(101,000 + 11,000) ÷ (1,000 + 100) ≈ 101.82,VWAP 从 101 抬了 0.82。
同样的价格、同样的量,累计成交量从 200 变成 1,000 之后,对线的推动只剩四分之一左右。时段越往后,分母越大,新成交越难把线拉动;价格在尾段快速走远时,VWAP 跟得就慢。
VWAP 线两侧还可以画带状线,最多三组,每组一个乘数(设置里的 Bands Multiplier #1 到 #3)。勾选一组之后,指标对上一次锚定以来的全部 VWAP 值算标准差,乘以这一组的乘数,再画到图上。设置里另有一项 Bands Calculation Mode,管的是带状线到 VWAP 的距离用什么单位,选成 Percentage 时,乘数 1 就是 1%。画出来的是 VWAP 两侧的一个范围。上下轨同样拿标准差乘以倍数来画的,还有布林带。
6. VWAP 设置面板里的 Source 和日线隐藏开关
VWAP 的数据源可以从 hlc3 改成 hl2 吗?
可以改。TradingView 的 Source 输入项默认是 hlc3,也就是最高、最低、收盘三个价的平均;hl2 是帮助页提到的另一个常用选项,只取最高价和最低价的平均。改了以后第一步的典型价格跟着变:第 1 节的第 3 根按 hlc3 是 100,按 hl2 是 100.5,三根累计下来 VWAP 从 101 变成 101.15。
VWAP 在日线图上不显示是哪个设置管的?
TradingView 的 VWAP 设置里有一个 Hide VWAP on 1D or Above 开关,帮助页的说明是:勾选之后,VWAP 只在日内周期的图表上显示。日线、周线图上看不到这条线,打开指标设置检查这一项有没有勾上;取消勾选前,把锚定周期一并换成比图表周期长的档位。